Thị trường
Dư nợ tăng thêm của khách sạn, khu du lịch không còn tính vào tín dụng bất động sản
Theo Công văn 8509, Ngân hàng Nhà nước tách phần dư nợ tăng thêm của nhà hàng, khách sạn, khu du lịch, sinh thái, nghỉ dưỡng khỏi giới hạn tăng trưởng tín dụng bất động sản năm 2026. Chuyên gia lưu ý doanh nghiệp không vì thế mà tự động được vay.
Ngân hàng Nhà nước đã điều chỉnh cách tính tăng trưởng tín dụng bất động sản: phần dư nợ tăng thêm của nhà hàng, khách sạn, khu du lịch, khu sinh thái và nghỉ dưỡng được tách ra khỏi dư nợ bất động sản. Chuyên gia được phỏng vấn gọi văn bản này là Công văn số 8509, áp dụng cho giới hạn tăng trưởng tín dụng bất động sản trong năm 2026.
Với hội viên FREA HCM, nhất là doanh nghiệp đang giữ hoặc phát triển tài sản lưu trú, nghỉ dưỡng, và các tổ chức tín dụng, đây là thay đổi về hạn mức chứ không phải về điều kiện vay. Phân biệt được hai điều này là đọc đúng tin.
Chính sách thay đổi điều gì
TS Phạm Hà, Chủ tịch kiêm CEO LuxGroup, Phó Chủ tịch Hiệp hội Du lịch Xanh Việt Nam (VGTA), nói rõ đây không phải nới tín dụng bất động sản đại trà. Cái được tách ra chỉ là phần dư nợ tăng thêm của nhóm tài sản du lịch, để chúng không còn chiếm chỗ trong giới hạn tăng trưởng tín dụng bất động sản.
Lý do ông đưa ra: một khách sạn hay khu nghỉ dưỡng là một cơ sở kinh doanh — tạo việc làm, thu ngoại tệ, tiêu thụ sản phẩm địa phương — chứ không chỉ là đất và công trình. Nhìn nó chỉ như bất động sản là bỏ qua dòng tiền từ hoạt động kinh doanh.
Theo ông, ngân hàng có thêm chỗ để cho vay trung và dài hạn cho các nhu cầu như cải tạo khách sạn, nâng cấp du thuyền, đầu tư công nghệ, tiết kiệm năng lượng, phát triển sản phẩm xanh.
Có hạn mức chưa có nghĩa là được vay
Ông Phạm Hà lưu ý: tách dư nợ du lịch ra không có nghĩa doanh nghiệp tự động được vay. Ngân hàng vẫn xét pháp lý dự án, tài sản bảo đảm, dòng tiền, năng lực vận hành và khả năng trả nợ. Tác động thật phụ thuộc vào việc từng ngân hàng, từng chi nhánh có biến chính sách thành sản phẩm tín dụng cụ thể hay không — với điều kiện vay, thời hạn vay và tốc độ giải ngân ra sao.
Ông cũng nêu đặc điểm của ngành: chu kỳ đầu tư dài, có mùa vụ, cần thời gian xây thương hiệu. Dùng vốn ngắn hạn cho tài sản dài hạn thì doanh nghiệp dễ căng dòng tiền, kể cả khi sản phẩm tốt.
Những đề xuất để vốn đến được dự án
Các chuyên gia cho rằng thách thức lớn nhất là khoảng cách từ chủ trương của Ngân hàng Nhà nước đến quyết định tín dụng ở từng chi nhánh, và câu hỏi là vốn có thật sự chảy ra trong quý IV/2026 hay không. Các đề xuất được nêu:
- Hướng dẫn thống nhất về phạm vi dự án, mục đích vay và các khoản dư nợ đủ điều kiện, để mỗi ngân hàng, mỗi chi nhánh không hiểu một kiểu.
- Gói tín dụng riêng cho du lịch, kỳ hạn theo vòng đời dự án — khoản đầu tư lớn có thể cần 7–15 năm — có ân hạn trong giai đoạn xây dựng, nâng cấp, và lịch trả nợ tính đến mùa vụ.
- Thẩm định không chỉ dựa vào tài sản bảo đảm, mà kết hợp dòng tiền, thương hiệu, năng lực nhà vận hành, hợp đồng khách hàng và hiệu quả kinh doanh.
- Quy trình nhanh cho dự án pháp lý đầy đủ, báo cáo tài chính minh bạch: một đầu mối nhận hồ sơ, thời hạn phản hồi rõ, hướng tới thẩm định trong khoảng 30–45 ngày.
TS Lê Duy Bình, Giám đốc Economica Việt Nam, nhìn ở góc rộng hơn: vốn phân bổ đúng vào dự án lớn có thị trường và dòng tiền thì kéo theo nhu cầu vận tải, lưu trú, ăn uống, giải trí, thương mại, mở thêm việc cho doanh nghiệp nhỏ và vừa xung quanh.
TS Lê Xuân Nghĩa, nguyên Phó Chủ tịch Ủy ban Giám sát Tài chính Quốc gia, nhắc rằng tín dụng chỉ là một phần. Du lịch còn cần hoàn thiện chính sách đất đai, quy hoạch, cải thiện thị thực cho khách quốc tế, và hạ tầng giao thông nối các điểm đến.
Hội viên nên chuẩn bị gì
- Rà hồ sơ dự án theo đúng các tiêu chí ngân hàng vẫn xét: pháp lý, tài sản bảo đảm, dòng tiền, năng lực vận hành. Hạn mức mới không bù được hồ sơ thiếu.
- Chuẩn bị số liệu kinh doanh, không chỉ số liệu tài sản: công suất phòng, hợp đồng khách hàng, dòng tiền theo mùa. Nếu ngân hàng chuyển sang thẩm định theo dòng tiền như đề xuất, đây là phần hồ sơ được hỏi tới.
- Theo dõi hướng dẫn chi tiết về phạm vi dư nợ đủ điều kiện, và sản phẩm cụ thể của từng ngân hàng trong quý IV/2026.
Với các tổ chức tín dụng là hội viên, đây cũng là lúc xem lại sản phẩm cho vay tài sản du lịch: kỳ hạn, ân hạn, lịch trả nợ có khớp với mùa vụ của ngành hay không.
FREA HCM sẽ tiếp tục theo dõi hướng dẫn triển khai và thông tin tới hội viên.
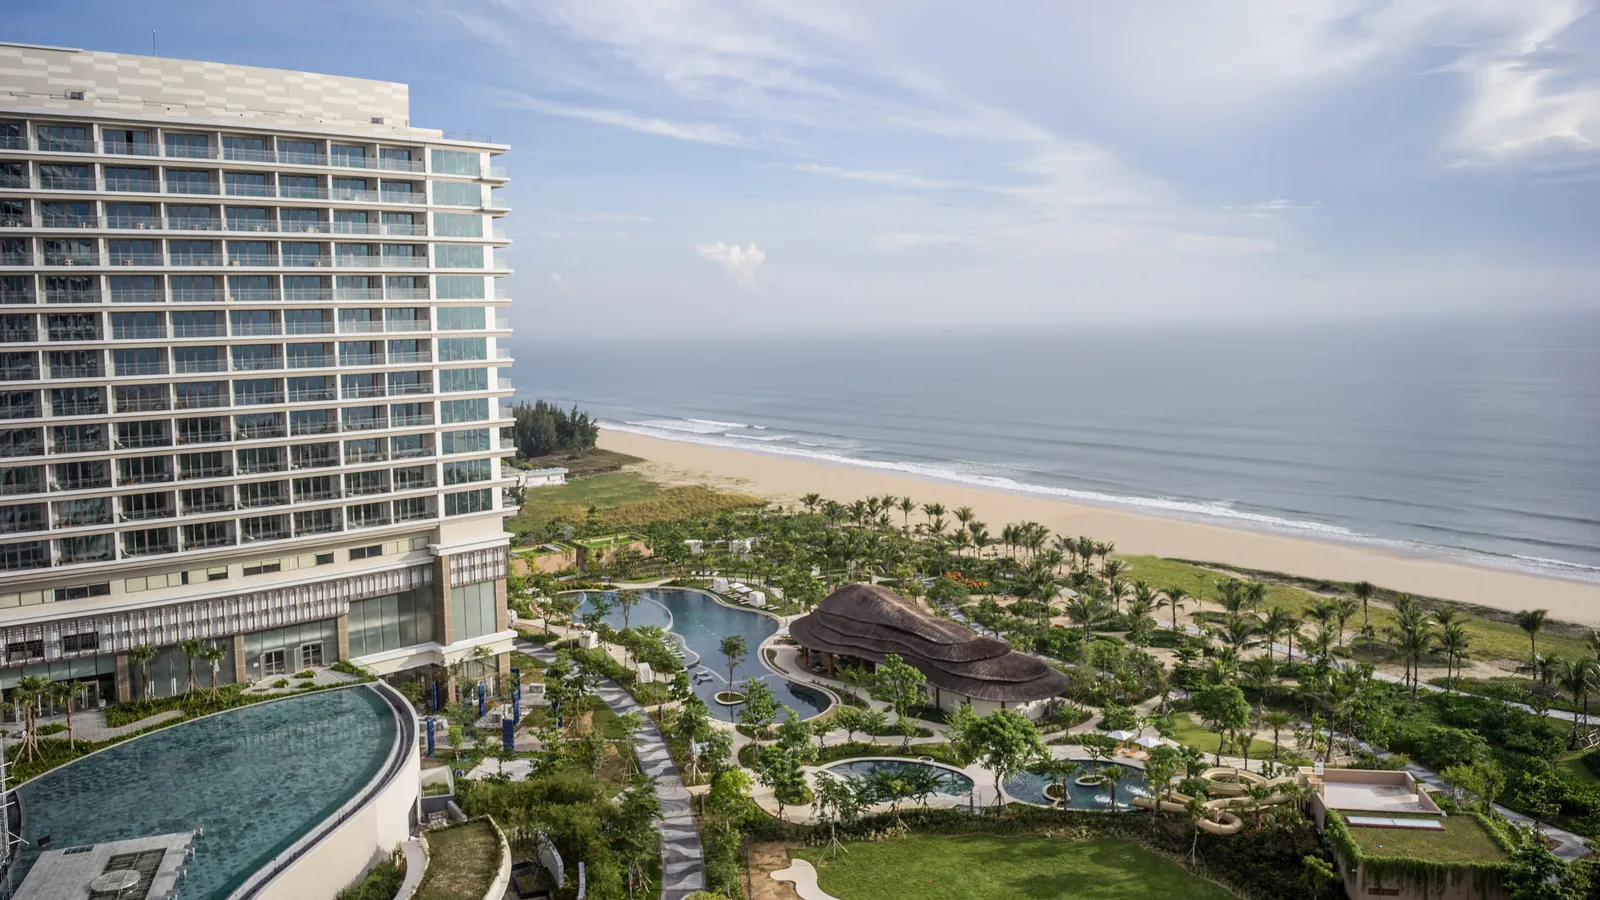
Ảnh bìa minh hoạ: Hoianahotel, Wikimedia Commons, giấy phép CC BY-SA 4.0.
Thông tin